毎月赤字をボーナス補填する家計の罠と2026年最新脱出策
毎月の給与だけでは生活費が足りず、不足分を夏や冬の賞与で補填するサイクルから抜け出せない家庭が増加しています。Yahoo!知恵袋をはじめとする相談プラットフォームでも、「毎月5万〜10万円の赤字をボーナスで埋めており、貯金がまったく増えない」「年間収支はギリギリ黒字だが将来が不安」という切実な声が絶えません。
しかし、物価高や金利上昇が家計を直撃する2026年の経済環境において、この「ボーナス依存型家計」を放置することは極めて危険です。一時的な収入に頼る構造は、予期せぬ収入減や突発的な出費によって一瞬で家計破綻へとつながるリスクを孕んでいます。本稿では、知恵袋に寄せられたリアルな相談事例を徹底分析し、赤字ループから抜け出して家計を根本から黒字化するための具体的な手順を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:知恵袋で多発する「毎月赤字・ボーナス補填」は、生活費と特別費の境界線が崩壊している家計の典型的な兆候である。
- 要点2:ボーナスは業績連動の「不確定収入」であり、毎月の生活費や住宅ローン返済に組み込むと減額時に即座に破綻危機へ陥る。
- 要点3:2026年最新の家計防衛策は「特別費の年間予算化」と「固定費の徹底削減」による月次黒字化の確立が必須である。
知恵袋に溢れる「毎月赤字・ボーナス補填」のリアルな相談事例と実態
大手Q&AサイトのYahoo!知恵袋では、「家計簿をつけると毎月赤字になり、ボーナスで補填している」「共働きなのに貯金ができない」という悩みが連日投稿されています。相談者の多くは年収が極端に低いわけではなく、世帯年収600万〜1000万円前後の中間層・共働き世帯にも広がっている点が特徴です。
投稿内容を精査すると、多くの家庭が以下のような共通パターンに陥っています。
- 30代前半・子育て世帯:「毎月手取り35万円に対し支出が42万円。毎月7万円の赤字を年2回各80万円のボーナスで相殺しているため、年間貯蓄がほぼゼロ。」
- 40代・住宅ローン返済世帯:「毎月の生活費不足に加え、住宅ローンのボーナス払いに毎回30万円を充当。家電の買い替えや車検が重なると年間の手元資金がマイナスになる。」
- 20代後半・共働き夫婦:「お互いの給与から生活費を出し合っているが、使途不明金が多く毎月赤字。ボーナスが入ると気が大きくなり旅行に使ってしまい、教育費が貯められない。」
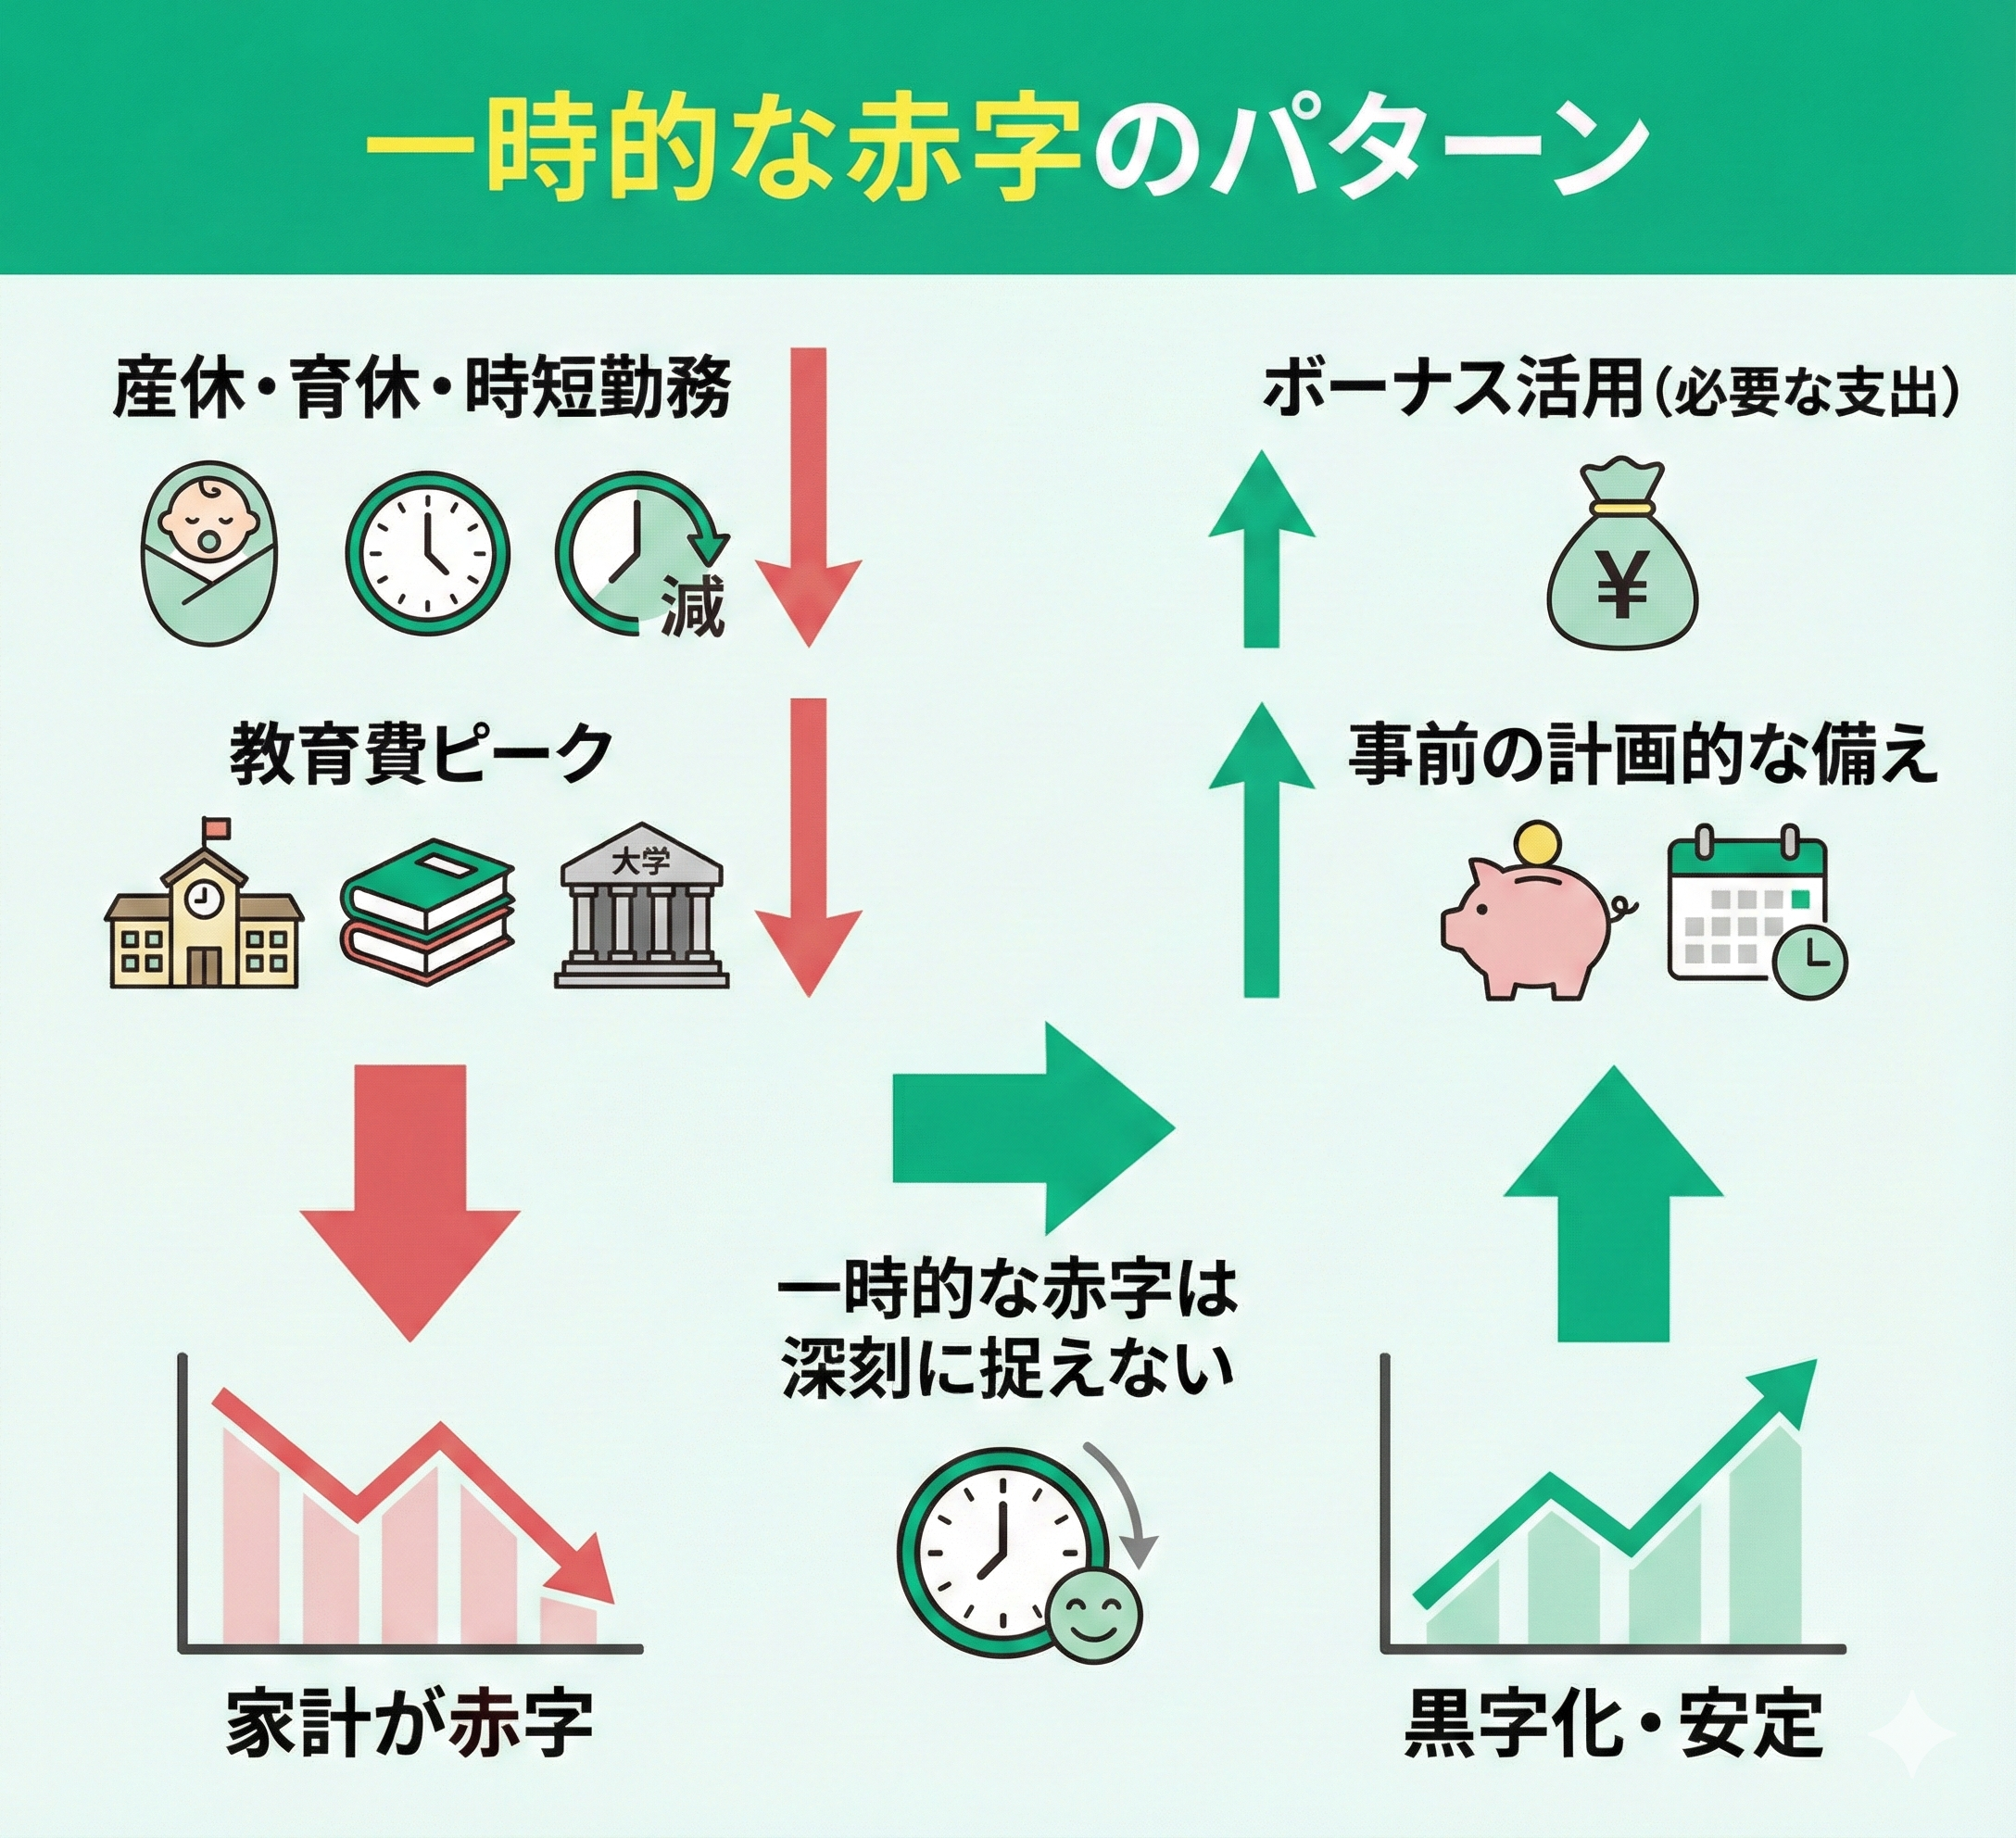
これらの相談者に共通しているのは、「年間収支で見ればトントン、あるいはわずかにプラスだから何とかなっている」という錯覚です。しかし、月々の生活費をボーナスで穴埋めしている状態は、すでに基礎体力を失った危険水域であると認識しなければなりません。

【危険度検証】ボーナス依存家計が破綻する5つの決定的理由
なぜ、ボーナスでの補填を前提とした家計管理は破綻を招くのでしょうか。家計相談の現場データや経済動向から見えてくる、5つの構造的リスクを紐解きます。
1. 業績変動や制度改定による「ボーナスカット」の直撃
ボーナスは基本給と異なり、企業の業績や経済情勢によって大きく変動する不確定要素です。支給額が3割削減されたり、最悪の場合ゼロになった瞬間に、毎月の赤字を埋める原資が消失し、即座に債務超過へ転落します。
2. 住宅ローンのボーナス払いが払えなくなる
住宅購入時に「ボーナス払い」を多額に設定している世帯は特に脆弱です。毎月の生活費赤字を埋める前にローンの引き落としが優先されるため、生活費を捻出するためにクレジットカードのキャッシングやリボ払いに手を出し、多重債務へ発展するケースが後を絶ちません。
3. 教育費や老後資金の積立原資が消滅する
子どもの教育費は高校・大学進学に向けて右肩上がりに増加します。本来であればボーナスからまとまった額を先取り貯蓄に回すべきところを、日々の食費や日用品代、光熱費などの補填に消費してしまうため、いざ進学という段階で資金不足に直面します。
4. 支出肥大化への「正常性バイアス」が働く
「どうせボーナスが入るから」という甘えがあると、日々の支出に対する金銭感覚が麻痺します。コンビニでの日常的な支出や使っていないサブスクリプションなど、小さな無駄遣いへの危機感が薄れ、生活水準を無意識に引き上げてしまう心理的トラップが生じます。
5. インフレと金利上昇のダブルパンチ(2026年特有のリスク)
2026年現在、食料品やエネルギー価格の高止まりに加え、住宅ローンの金利見直しが進んでいます。支出のベースラインが底上げされている中でボーナス補填を続けていると、インフレの波に呑まれて赤字幅が急拡大します。
【データ比較】健全な家計とボーナス依存家計の年間収支シミュレーション
毎月の赤字をボーナスで埋める家計と、毎月黒字を維持する家計では、数年後にどれほどの資産格差が生まれるのでしょうか。同一の世帯年収(手取り年収600万円:月手取り35万円+ボーナス手取り90万円×2回)をモデルに比較検証します。
| 項目 | ボーナス依存家計(月7万円赤字) | 健全な黒字化家計(月3万円黒字) | 編集部の分析・リスク評価 |
|---|---|---|---|
| 毎月の収支 | ▲70,000円(赤字) | +30,000円(黒字) | 月次赤字は精神的ストレスと慢性的不安の原因 |
| 年間赤字補填額 | 840,000円(賞与から補填) | 0円 | 賞与の大半が過去の消費の穴埋めに消滅 |
| ボーナス使途の内訳 | 赤字補填84万 / 特別費60万 / 住宅ローン30万 / 貯蓄6万 | 特別費50万 / 住宅ローン0万 / 貯蓄・投資130万 | 健全家計は賞与の7割以上を未来の資産形成へ配分 |
| 年間純貯蓄額 | 60,000円 | 1,660,000円 | 年間の資産形成スピードに約27倍の圧倒的格差 |
| 5年後の金融資産差 | 約30万円(突発費で消失リスク大) | 約830万円+運用益 | 子どもの進学や住宅修繕時に対応できるかどうかの分岐点 |
一般に知られていない盲点|「特別費」と「生活費不足」の境界線
知恵袋の相談を詳細に分析すると、多くの世帯で「毎月の生活費」と「特別費」の定義が混同されているという重大な盲点が浮き彫りになります。
特別費とは、自動車税や固定資産税、車検代、冠婚葬祭、年払いの保険料、旅行費用、家電の買い替えなど、毎月発生するわけではないが年間を通して必ず発生する支出のことです。この特別費の存在を毎月の家計簿から除外しているため、「今月はたまたま出費が重なっただけ」と言い訳を繰り返し、毎月のようにボーナスや貯金を切り崩す事態に陥ります。
行動経済学における「メンタル・アカウンティング(心の会計)」の観点からも、人は「ボーナス=余剰資金」と都合よく捉えがちです。しかし、年間で確実に発生する特別費をあらかじめ年間予算として枠取りしておかなければ、実質的な生活防衛資金を積み上げることは不可能です。
【プロの結論】家計行動学から紐解く「赤字ループ」の心理と脱出基準
共働き夫婦の家計管理において最も危険なのは、「お互いの収支をブラックボックス化させたまま、不足分をなんとなくボーナスで帳尻合わせする」という依存関係です。家計の主導権や責任があいまいなまま放置されると、夫婦間の心理的境界線(バウンダリー)が崩れ、無駄遣いの責任を相手に転嫁し合う負のスパイラルが生じます。
ボーナス依存型家計を継続しても問題ない人と、今すぐ見直しが必要な人の明確な判断基準は以下の通りです。
- 現在のままでも耐えられる条件:
- 基本給だけで毎月数万円の黒字が確保されており、ボーナスは全額を純貯蓄・投資または純粋な娯楽費に充てている世帯
- すでに生活防衛資金(生活費の半年〜1年分)を現金で確保完了している世帯
- 今すぐ改善しなければ危険な条件:
- 毎月の赤字を埋めるためにボーナス支給日を心待ちにしている世帯
- 住宅ローンにボーナス払いを組み込んでおり、支給額が減ると返済が滞る世帯
- 子どもの大学進学まで10年を切っているにもかかわらず、年間貯蓄額が50万円未満の世帯
【2026年最新】毎月赤字から完全黒字化へ導く実践的見直し4ステップ
ボーナスに一切依存せず、毎月の給料だけで生活を黒字化させるための具体的なアクションプランを4つのステップで解説します。
ステップ1:固定費の聖域なき見直しとダウンサイジング
食費や日用品費を削る前に、まずは毎月自動で引き落とされる固定費を削減します。2026年の最新プランを反映させた見直し手順は以下の通りです。
- 通信費:大手キャリアの無制限プランから格安SIM・サブブランドへ乗り換え(月5,000円〜1万円削減)。
- 保険料:過剰な医療保険や貯蓄型保険を解約・見直し。公的医療保険の高額療養費制度を前提とし、掛け捨て型のシンプルな保障へ一本化(月1万円〜2万円削減)。
- サブスク・年会費:利用頻度の低い動画配信、フィットネス、クレジットカード年会費の解約(月3,000円〜5,000円削減)。
ステップ2:「特別費」の年間総額を算出して別口座へ隔離
1年間で発生する特別費をすべてリストアップします(例:自動車税4万円、固定資産税10万円、車検10万円、冠婚葬祭・帰省費用15万円、家電・家具予備費10万円=合計49万円)。この総額をボーナスから「特別費専用口座」へ先取りで移動させ、毎月の生活費口座とは完全に分離します。日々の赤字補填に特別費口座のお金を使うことは厳禁です。
ステップ3:毎月の「生活基本予算」の上限を強制設定
手取り給与から「先取り貯蓄(手取りの10〜15%)」と「住居費・固定費」を差し引いた金額を、その月の「使える生活費(食費・日用品・小遣い等)」の上限として設定します。週単位で予算を封筒やデビットカード等に小分けし、予算オーバーを防ぐ仕組みを構築します。
ステップ4:ボーナスの役割を「純貯蓄・投資」に限定する
毎月の生活が給料内で黒字化できれば、ボーナスは「特別費の年間予算枠」を差し引いた全額を、将来のための教育費積立、NISA等の資産形成、繰り上げ返済用資金としてストックできるようになります。ボーナスがない月でも一切生活苦に陥らない家計構造がここで完成します。
【毎月赤字 ボーナスで補填 知恵袋】に関するよくある質問(FAQ)
Q1:毎月5万円赤字ですが、ボーナスが年間150万円あれば問題ないでしょうか?
A1:現状は年間で黒字に見えても非常にハイリスクです。会社の業績悪化によるボーナスカットや病気・休職による収入減に対応できません。まずは毎月の赤字をゼロにし、ボーナスは全額貯蓄に回せる体質へ改善することをおすすめします。
Q2:共働きで財布が別々のため、毎月の収支が把握できません。どうすれば改善できますか?
A2:夫婦共同の「生活費決済用口座」を作成し、毎月決まった金額をそれぞれが振り込む「共同口座方式」への移行が効果的です。固定費と生活費をその口座から一括引き落としにすることで、全体の収支と使途不明金を透明化できます。
Q3:住宅ローンのボーナス払いが重く、生活費が足りません。どう対処すべきですか?
A3:ボーナス払いの支払いが家計を圧迫している場合、手遅れになる前に借入先の金融機関へ相談し、「ボーナス払い割合の引き下げ」や「毎月均等払いへの変更」などの条件変更(リスケジュール)を検討してください。他行への借り換えで金利負担を下げられるケースもあります。
Q4:毎月の生活費を切り詰めても黒字になりません。何から見直すべきですか?
A4:食費などの変動費ではなく、家賃・住宅ローン、自動車関連費、民間保険料といった「大型の固定費」にメスを入れる必要があります。固定費の構造自体が現在の世帯手取りに見合っていない可能性が高いため、住居や車のダウンサイジングを視野に入れる必要があります。
まとめ:ボーナスに頼らない家計構造への転換が未来を守る
「毎月の赤字をボーナスで補填する」という生活スタイルは、一見すると年間の辻褄が合っているように見えて、実は将来の破綻リスクを先送りしているに過ぎません。突発的な経済変動やライフステージの変化に対応するためには、日々の生活を「毎月の給料の範囲内」で完結させることが鉄則です。
まずは特別費を明確に切り分け、固定費を徹底的にスリム化することから始めてみてください。ボーナスを「穴埋めの道具」から「確実な未来への投資」へと変えることが、2026年以降の家計の安定と豊かな生活を築くための決定的な一歩となります。 (出典: 毎月赤字 ボーナスで補填 知恵袋(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
