無償譲渡と贈与の決定的な違い!タダでも課税される税務の落とし穴
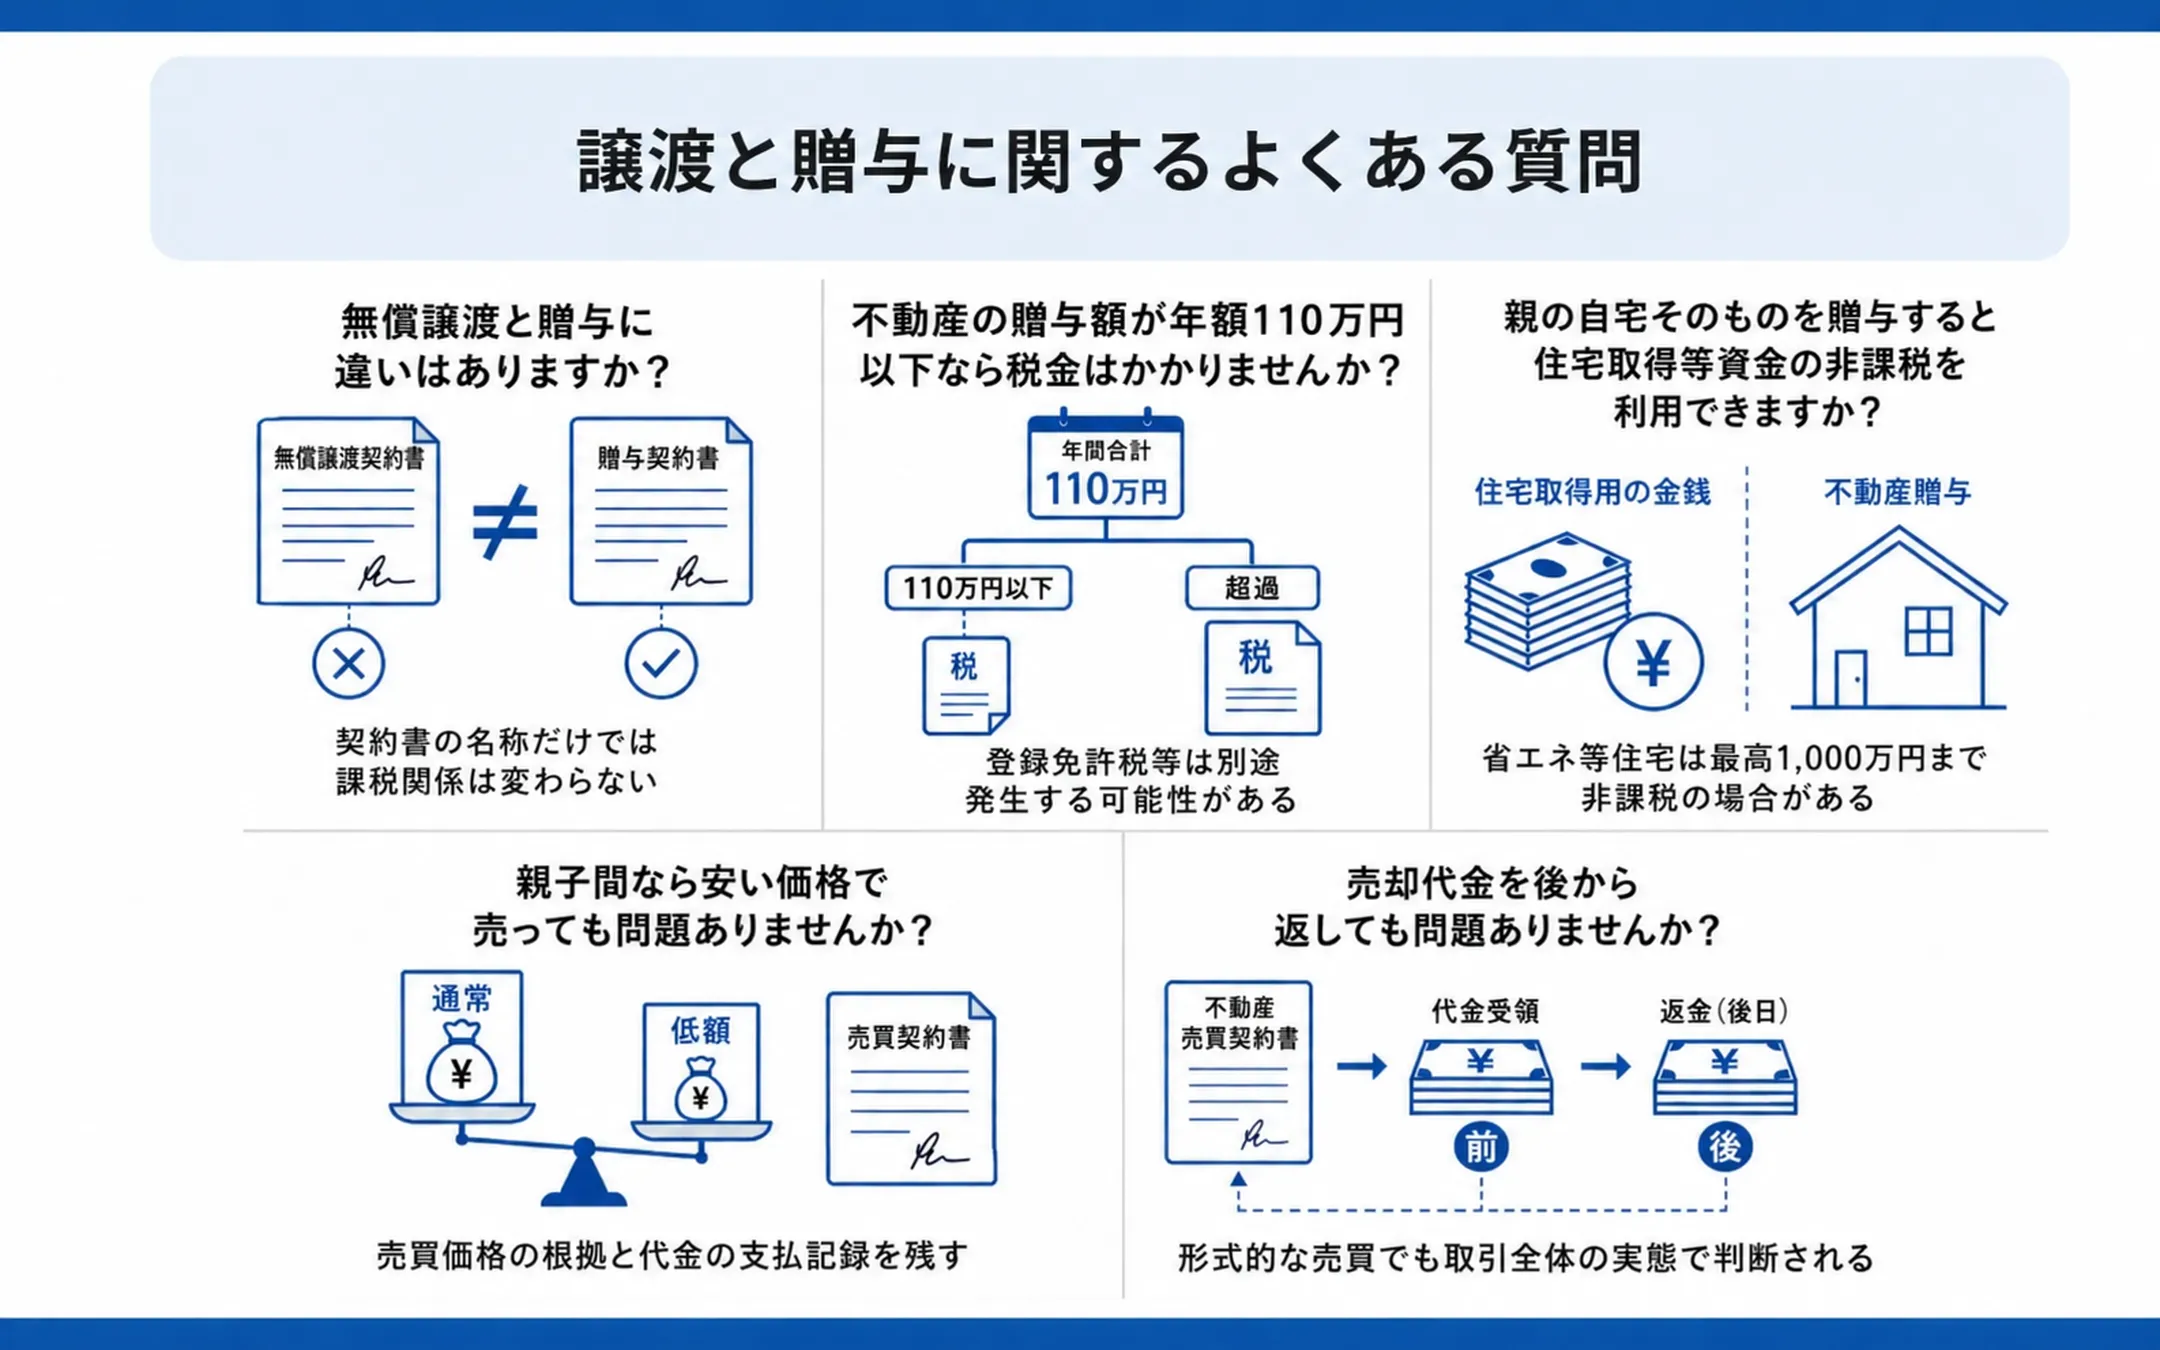
親族や知人、取引先へ資産を「タダで渡す」際、無償譲渡と贈与のどちらの表現を使うべきか迷う場面は少なくありません。日常会話では同義語のように扱われがちですが、法的な位置づけや税務上のインパクトには明確な違いが存在します。
実務において最も警戒すべきは、「金銭のやり取りがない=税金がかからない」という思い込みです。税務当局は取引の名称ではなく経済的実質を精査するため、適切な理解と対策を怠ると、受贈者だけでなく渡した側にも多額の追徴課税が課されるリスクがあります。双方が思わぬ損をしないために知っておくべき根本的な相違点と税務の仕組みを紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:民法上「贈与」は片務・無償の典型契約を指し、「無償譲渡」は対価を受け取らずに権利を移転させる行為全般を指す包括的な実務用語。
- 要点2:対価がゼロであっても税務上は「時価」で取引されたとみなされ、個人間・法人間の関係性に応じて贈与税、譲渡所得税(みなし譲渡課税)、法人税が課される。
- 要点3:不動産や非上場株式の無償譲渡では、契約書の締結と正確な時価算定が必須であり、申告漏れは重加算税や延滞税の直接的な原因となる。
【民法と税法で異なる定義】無償譲渡と贈与の違いを根本から整理
法律上および税務実務において、無償譲渡と贈与の違いを正しく把握することは、契約トラブルや税務調査を防ぐ第一歩です。
民法第549条において「贈与」は、「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾することによって、その効力を生ずる」と定義されています。つまり、あげる側ともらう側の双方が「無償で財産を移転する」と合意して初めて成立する双務的でない「片務・無償・諾成契約」です。
一方の「無償譲渡」は、民法上に独立した契約類型として明記されている単語ではありません。実務上、権利や財産を「対価を取らずに他者へ移転させる行為全般」を総称する言葉として用いられています。契約の実態が「無償での財産移転」である以上、法律上の効果は贈与契約と同等に扱われるケースがほとんどです。
しかし、なぜ実務で「無償譲渡」という言葉が頻繁に使われるのでしょうか。その理由は、M&Aや事業承継、法人間取引、あるいは債権・知的財産権の移転などにおいて、「売買(有償譲渡)」と対比させる概念として「対価ゼロの譲渡」を明示的に区別するためです。言葉の響きから「贈与税を回避できる別種の取引」と誤認されやすいものの、税法上は実質判断原則に基づき厳格に課税関係が判定されます。

「タダなら無税」の大誤解|みなし贈与とみなし譲渡課税の危険な罠
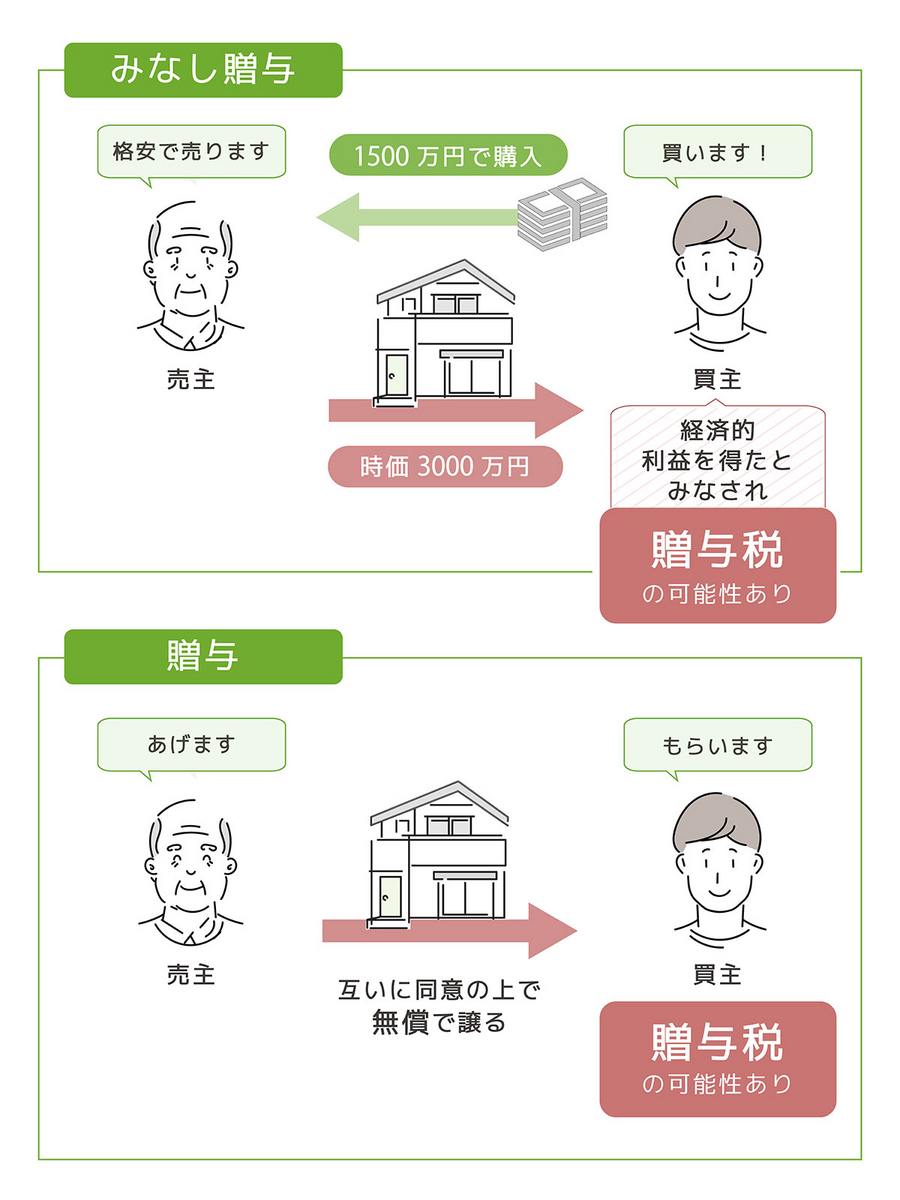
資産を無償、あるいは極端に低い価格で移転させた場合、税務署は「時価による取引が行われた」とみなして課税を行います。これが「みなし贈与」や「みなし譲渡課税」と呼ばれる制度です。
例えば、時価3,000万円の不動産を「1円」や「100万円」といった著しく低い価額で譲渡した場合、これは「低額譲渡」に該当します。このとき、時価と実際の取引額との差額は実質的な利益の供与と判断され、差額に対して課税が発生します。無償譲渡は対価が0円であるため、時価そのものが課税対象の基準となります。
取引を行う主体の組み合わせ(個人同士、個人と法人、法人同士)によって適用される税目は大きく異なります。以下の比較表で全体像を整理します。
| 取引パターン | 渡す側(譲渡人)の税務 | もらう側(譲受人)の税務 | 課税のポイント・注意点 |
|---|---|---|---|
| 個人 → 個人 | 課税なし(原則) | 贈与税(時価評価額に対して課税) | 基礎控除(年間110万円)を超える部分に累進税率(最高55%)が適用される。 |
| 個人 → 法人 | 譲渡所得税(みなし譲渡課税) | 法人税(受贈益として益金算入) | 渡した個人に現金の収入がないにもかかわらず、時価で売却したとみなされ所得税が課される。 |
| 法人 → 個人 | 法人税(寄付金または役員賞与・給与) | 所得税(一時所得または給与所得) | 役員に対する無償譲渡は役員賞与と認定され、法人の損金に算入できないリスクが高い。 |
| 法人 → 法人 | 法人税(寄付金認定・損金算入限度あり) | 法人税(受贈益として全額益金算入) | グループ企業間でも適格組織再編等に該当しない限り、双方に法人税課税が生じる。 |
特に個人から法人へ資産を無償譲渡する場合の「所得税法第59条(みなし譲渡所得課税)」は、多くの相談者が予期せず直面する最大の落とし穴です。金銭を1円も受け取っていないにもかかわらず、「時価で譲渡したもの」とみなされ、取得費との差額に対して譲渡所得税が課されます。納税資金を手元に用意していなければ、致命的な資金ショートを引き起こしかねません。
【資産別の注意点】不動産・株式を無償譲渡する際の手続きと税務実務
動産と異なり、不動産や株式の無償譲渡には複雑な法的手続きと精緻な時価評価が求められます。
1. 不動産の無償譲渡における手続きとコスト
不動産(土地・建物)を無償で譲渡する場合、所有権移転登記を行う必要があります。この手続きに伴い、登記申請時の登録免許税(固定資産税評価額の2%※贈与の場合)や、不動産を取得した側に対する不動産取得税(本則4%・軽減措置あり)が別途発生します。
課税価格の基準となるのは、土地であれば路線価方式や倍率方式で算定した相続税評価額、建物であれば固定資産税評価額です。時価数千万円の不動産を無償譲渡した場合、受贈者には高額な贈与税が課されるため、事前に「相続時精算課税制度」の適用可否や、配偶者控除の特例が利用できるかを慎重にシミュレーションしなければなりません。
2. 株式(非上場株式)の無償譲渡と税務リスク
事業承継などで中小企業の自社株(非上場株式)を後継者へ無償譲渡する際、最も注意すべきは「株価評価」です。非上場株式であっても、国税庁の財産評価基本通達に基づき、類似業種比準価額や純資産価額方式によって厳密に時価が算出されます。
会社の純資産が厚い場合、1株あたりの評価額が予想以上に高騰しているケースが少なくありません。株式の無償譲渡を巡り、後継者に数千万円単位の贈与税が課されたり、法人への譲渡とみなされて先代経営者に巨額のみなし譲渡所得税が課されたりする事態は、承継現場で頻発する重大トラブルの一つです。
【実態検証】知恵袋や相談現場に寄せられる「思わぬ追徴課税」のリアル
税務相談の現場やオンラインコミュニティでは、「良かれと思ってタダで譲ったのに、後から税務署の『お尋ね』や税務調査が入ってパニックになった」という悲痛な声が後を絶ちません。
典型的な事例として挙げられるのが、地方の空き家や実家を兄弟・親族間で無償譲渡したケースです。「処分に困っていた古い家だから価値はないはず」と自己判断し、評価額を調べずに名義変更だけを行った結果、数年後に税務署から数百万円の贈与税本税に加え、無申告加算税と延滞税の納付を命じられた事例があります。不動産登記情報は法務局から税務署へ連携されるため、無償の名義変更を税務署が見落とすことはありません。
また、個人事業主が法人成りする際、事業用車両や機械設備を会社へ「無償譲渡」してしまい、会社側に受贈益課税が発生して初年度の利益を圧迫する失敗も散見されます。金銭の授受がない取引ほど、「税務署にどう見られるか」という客観的な視点が欠落しやすい傾向にあります。
一般に知られていない盲点|無償譲渡契約書の重要性と雛形の落とし穴
「お金を払わないのだから契約書など不要だろう」と考えるのは極めて危険です。無償取引だからこそ、後日の紛争や税務否認を防ぐために「無償譲渡契約書」の締結が不可欠となります。
口頭でのやり取りだけでは、万が一資産に隠れた欠陥(不動産の地中埋没物や建物の瑕疵など)が見つかった際、譲受人が譲渡人に対して損害賠償を請求できるのか曖昧になります。民法上、無償契約における贈与者は有償の売主ほどの重い契約不適合責任を負いませんが、契約書に「現状有姿渡し」「契約不適合責任の免責」を明文化しておかなければ、親族間・知人間であっても深刻な法的トラブルへ発展します。
さらに、インターネット上で配布されている無料の「無償譲渡契約書 雛形」を安易に流用することにも罠があります。一般的な雛形には税務上の防御規定(時価の記載根拠や負担付贈与に該当しないことの確認条項など)が含まれていない場合が多く、税務調査において取引の実態を正当に主張する証拠資料として機能しないリスクがあります。契約書の作成にあたっては、譲渡日、目的物の特定、対価が0円である理由、公租公課の負担区分を明確に記載する必要があります。
【プロの結論】無償譲渡を選択すべき人・慎重になるべき人の判断基準
無償譲渡(贈与)が適しているケースと、立ち止まるべきケースの判断基準は以下の通りです。
- 無償譲渡を進めても安全な人:
- 年間110万円の基礎控除枠内に収まる動産や預貯金を移転させたい人
- 相続時精算課税制度や各種税制特例(住宅取得等資金、教育資金等)の要件を完全に満たしている人
- 時価評価額が極めて低く、税務リスクがゼロであることを事前に確認済みの人
- 安易な無償譲渡を避けるべき人(専門家への事前相談が必須な人):
- 不動産や非上場株式など、評価額が数百万〜数千万円規模に達する資産を動かしたい人
- 個人と法人間、あるいは同族法人間で資産の付け替えを検討している人
- 手元に納税用キャッシュがなく、資産のみを移転させようとしている人(みなし課税で破綻する恐れあり)
【無償譲渡 贈与 違い】に関するよくある質問(FAQ)
Q1:親の持っている土地を「1円」で買い取れば、贈与税はかかりませんか?
A1:多額の贈与税が課される可能性が極めて高いです。時価と著しく乖離した対価での取引は「低額譲渡」とみなされ、時価と1円との差額に対して受贈者に贈与税が課税されます。税務上、1円での購入は無償譲渡(贈与)と実質的に変わりません。
Q2:自分が経営する会社に、個人名義の不動産を無償で譲渡したいのですが問題ありますか?
A2:個人・法人の双方に大きな税務負担が発生します。個人側には「時価で売却した」とみなされるみなし譲渡所得税が課され、法人側には時価相当額が「受贈益(利益)」として計上され法人税が課されます。現金が入らないまま双方に課税されるため、適正価格での有償譲渡や賃貸借契約を検討するのが一般的です。
Q3:無償譲渡で資産をもらった場合、確定申告はいつ・どのように行う必要がありますか?
A3:資産を取得した年の翌年2月1日から3月15日までの間に、所轄の税務署へ贈与税の確定申告書を提出して納税します。評価額が年間110万円の基礎控除を超える場合は、申告義務があります。特例制度を利用して税額が0円になる場合であっても、特例適用のための確定申告書提出が必須となる点に注意してください。
まとめ:安易な無償譲渡を避け、適切な税務対策と手続きを
無償譲渡と贈与は、法的な枠組みにおいて実質的に同一の効力を持ちます。最も避けるべきは、「タダで譲り渡すのだから税務署とは無関係である」という短絡的な判断です。
対価のない取引であっても、税法は容赦なく「時価」を基準とした課税関係を発生させます。個人間であれば贈与税、個人から法人へ渡す場合はみなし譲渡所得税、法人が関与すれば受贈益課税や役員賞与認定など、取引の形態に応じた複雑な税務上の罠が張り巡らされています。
大切な資産を次世代や取引先へ円滑に引き継ぐためには、自己判断で手続きを進めるのではなく、事前に税理士や司法書士などの専門家へ相談し、正確な時価評価と契約書の整備を行ったうえで実行することが極めて重要です。 (出典: 無償譲渡 贈与 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
